
Коли пошкодження автомобіля можуть не визнати страховим випадком за договором захисту від воєнних ризиків
Страхування автомобіля від воєнних ризиків передбачає компенсацію збитків лише за подій та обставин, визначених договором. Сам факт пошкодження машини під час повітряної атаки ще не означає автоматичної виплати. Страховик перевіряє причину пошкоджень, обставини події, дотримання умов договору та строки повідомлення про страховий випадок.
Для власника автомобіля це особливо важливо, якщо машина придбана в кредит . У такому разі до вибору страхового захисту варто заздалегідь з’ясувати, які саме воєнні ризики покриває договір і які обмеження встановлені страховиком. Наприклад, під час оформлення [кредитного авто з пробігом] варто перевірити не лише розмір страхової премії, а й перелік страхових випадків та виключень.
Які пошкодження можуть покриватися
Перелік застрахованих воєнних ризиків залежить від конкретного договору. Наприклад, окремі страхові продукти передбачають покриття пошкодження або повної загибелі автомобіля внаслідок прямої чи опосередкованої дії ракет, безпілотників, їхніх уламків, засобів ППО або інших зазначених у договорі засобів ураження.
Водночас страховик оцінює не лише сам факт воєнної події, а й причинний зв’язок між нею та пошкодженням автомобіля. Якщо встановити таке походження збитків неможливо або обставини не відповідають умовам договору, у виплаті можуть відмовити.
Коли пошкодження можуть не визнати страховим випадком
Причина пошкодження не входить до застрахованих ризиків
Договір може передбачати покриття лише конкретних воєнних подій. Наприклад, якщо в умовах зазначені ракети, БпЛА, уламки засобів ураження та засоби ППО, це не означає автоматичного покриття будь-якого пошкодження, яке сталося під час війни.
Тому важливо розрізняти поняття «пошкодження під час воєнного стану» та «пошкодження внаслідок застрахованого воєнного ризику». Це не завжди одне й те саме.
Порушено територіальні обмеження
Умови страхування можуть визначати територію, на якій діє захист. Якщо автомобіль перебував за межами встановленої території або в місці, яке договором виключене з покриття, страховик може не визнати подію страховим випадком.
Такі обмеження справді застосовуються на практиці. Наприклад, страховики можуть окремо встановлювати території дії воєнного покриття та перелік територій, де воно не поширюється.
Страховика несвоєчасно повідомили про подію
Після пошкодження автомобіля важливо діяти відповідно до процедури, передбаченої договором. Якщо власник не повідомив страховика у встановлений строк, а через це стало неможливо встановити причину події, її обставини або розмір збитків, це може стати підставою для відмови у виплаті. Така підстава прямо передбачена законодавством про страхування.
Тому не варто відкладати звернення до страховика до моменту, коли автомобіль уже буде відремонтований.
Пошкодження неможливо належно підтвердити
Страховику необхідно встановити, що автомобіль пошкоджений саме внаслідок події, яка передбачена договором. Для цього можуть знадобитися фотографії та відео, документи компетентних органів, пояснення обставин події та інші підтвердження відповідно до умов страхування.
Наприклад, якщо після вибуху власник одразу прибрав уламки, відремонтував кузов і не зафіксував пошкодження, страховій компанії може бути складніше визначити причину та обсяг збитків.
Страховий випадок стався до початку дії договору
Захист поширюється на події, які відбулися протягом строку дії договору та відповідають його умовам. Пошкодження, що існували до укладення договору, не стають страховим випадком лише через те, що їх виявили вже після оформлення страхування.
Саме тому перед укладенням договору страховик може проводити огляд автомобіля та оцінювати його стан. Закон України «Про страхування» передбачає право страховика оглядати та оцінювати майно, яке приймається на страхування.
Страхувальник не виконав передбачені договором обов’язки
Договором можуть встановлюватися конкретні обов’язки страхувальника: своєчасно повідомити про подію, надати необхідні документи, забезпечити можливість огляду автомобіля та виконувати інші передбачені умови.
Наприклад, в умовах окремих продуктів прямо зазначено, що невиконання обов’язків за договором або несвоєчасне повідомлення про страховий випадок може вплинути на право на виплату.
Страхову премію не сплачено
Якщо договором передбачена сплата страхової премії частинами, потрібно дотримуватися встановленого графіка. Прострочення або несплата чергової частини премії можуть мати наслідки, передбачені договором.
Наприклад, в умовах окремого продукту захисту від воєнних ризиків несплата страхової премії у визначені договором строки зазначена серед обставин, які можуть вплинути на страховий захист.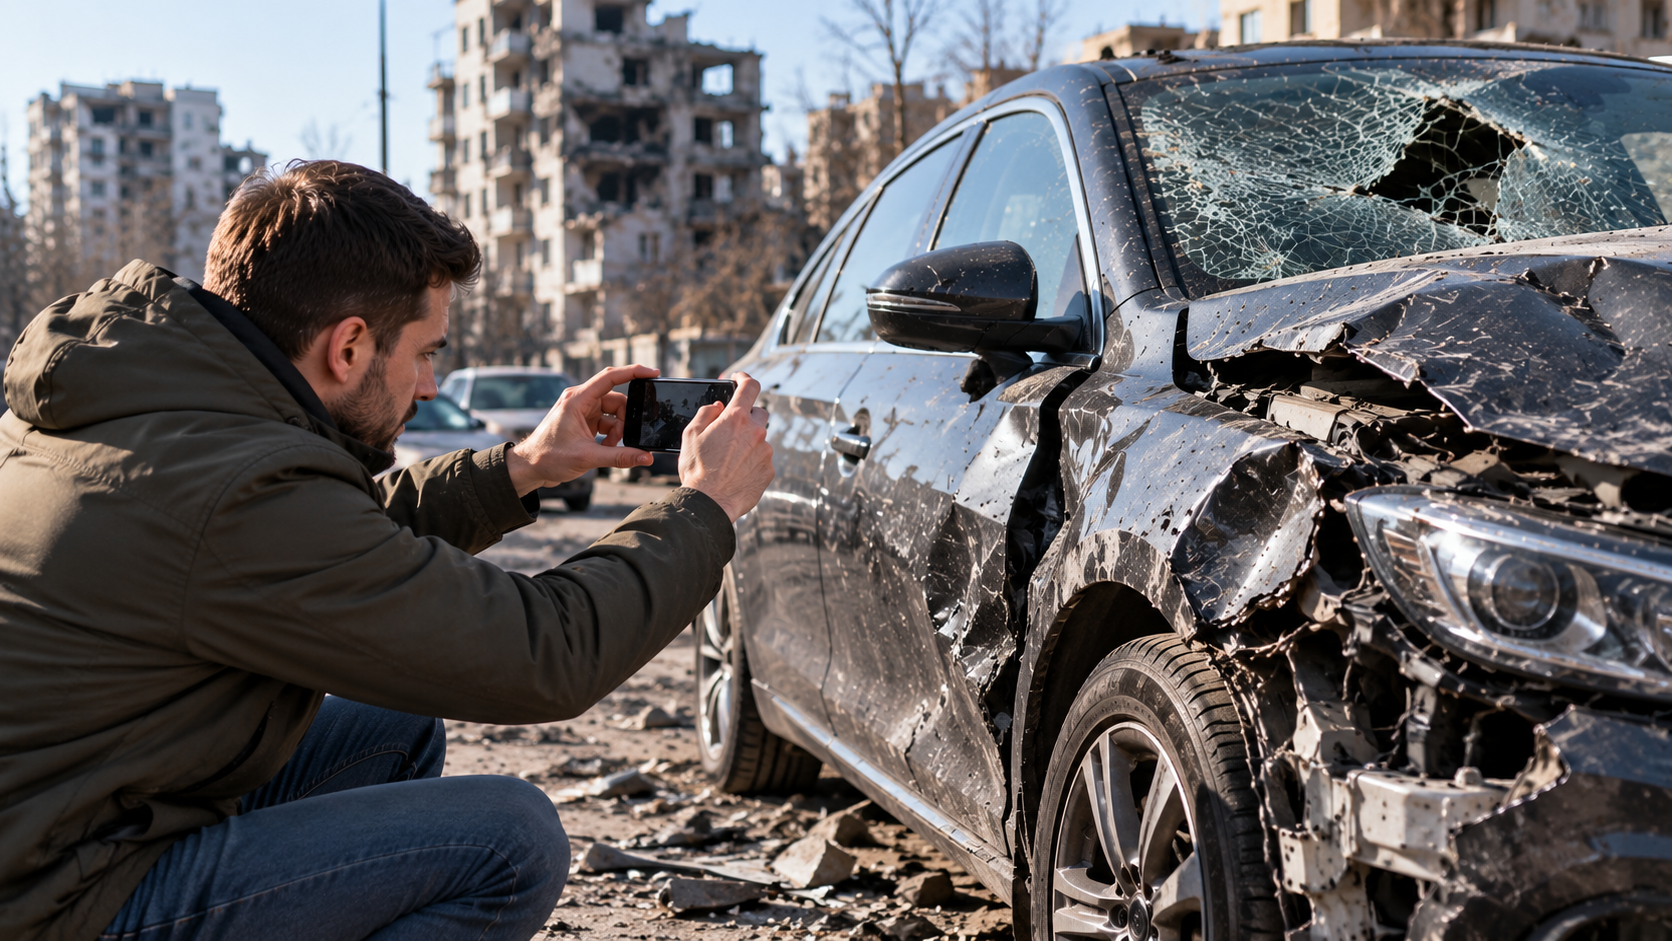
Що робити після пошкодження автомобіля
Якщо автомобіль пошкоджено уламками, вибуховою хвилею або іншим чинником, який може підпадати під застрахований воєнний ризик, доцільно:
- Спочатку подбати про власну безпеку та не наближатися до потенційно небезпечних уламків.
- Зафіксувати пошкодження автомобіля фото та відео, якщо це безпечно.
- Повідомити компетентні служби, якщо цього потребують обставини події.
- Звернутися до страховика у строк, визначений договором.
- Не починати ремонт до огляду автомобіля страховиком, якщо інше не передбачено умовами.
- Надати документи та інші підтвердження, необхідні для встановлення обставин події.
- Ознайомитися з рішенням страховика та розрахунком виплати.
Якщо страховик відмовляє у виплаті, варто попросити надати письмове рішення із зазначенням конкретної причини. Це дозволить перевірити, на який пункт договору або норму законодавства посилається страхова компанія.
Пошкодження автомобіля внаслідок воєнної події не гарантує страхову виплату автоматично. Вирішальними є умови конкретного договору: перелік застрахованих ризиків, територія дії, ліміти, виключення, строк страхування та порядок повідомлення про подію.
Щоб зменшити ризик відмови, варто ще до укладення договору уважно прочитати розділи про страхові ризики, виключення та підстави для відмови у виплаті. А після пошкодження — своєчасно повідомити страховика, зберегти докази та діяти відповідно до передбаченої договором процедури.